高速光器件海外订单持续放量,光通信器件产业迎来暖春
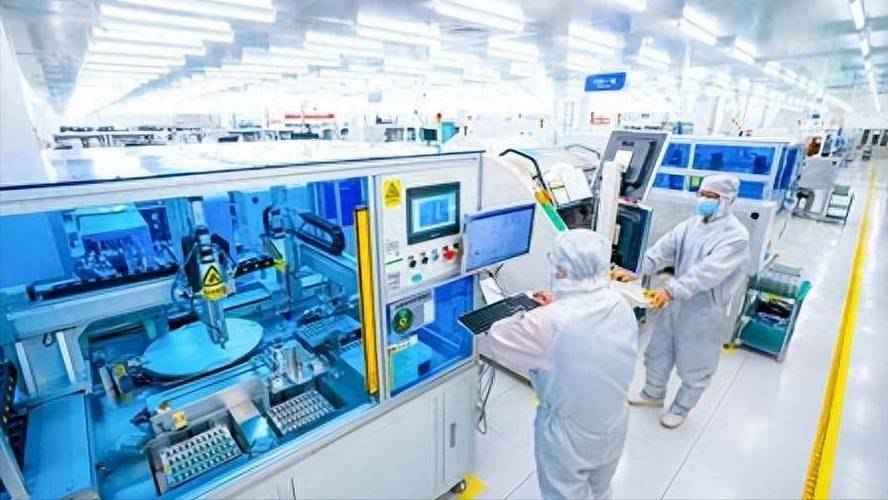
随着全球数据中心建设和算力需求的爆发式增长,光通信器件产业景气度持续攀升。国内多家光通信器件厂商透露,高速光器件海外订单能见度显著提升,800G光模块需求放量、1.6T产品研发加速,产业链上下游正迎来新一轮成长周期。
一、海外需求强劲,高速光器件订单能见度延长
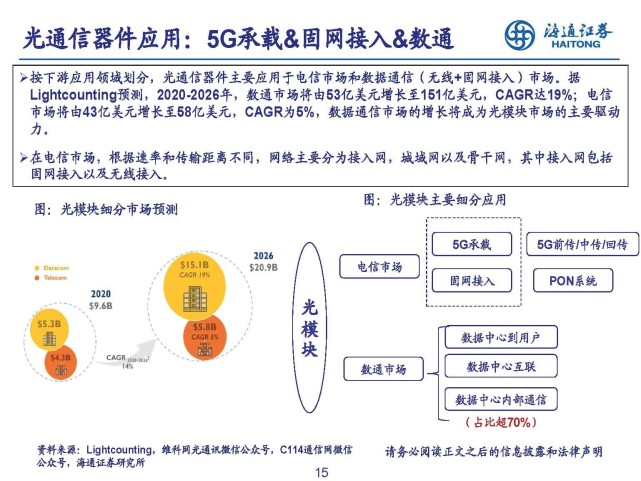
今年以来,北美云厂商资本开支回暖,Meta、谷歌、微软等科技巨头在AI基础设施上的投入不断加码,直接拉动了高速光模块的采购需求。据产业链调研信息,国内头部光通信器件厂商的800G光模块订单已排产至下半年,部分企业甚至出现产能紧张、客户催单的现象。
与以往不同的是,本轮订单不仅来自传统通信设备商,更多直接来自海外互联网厂商和AI算力集群运营商。这意味着光器件企业正从幕后走向台前,直接参与全球算力基础设施的建设,产业链话语权进一步增强。
二、从100G到1.6T,技术迭代加速
光通信器件的代际升级速度明显加快。两年前400G还是主流,如今800G已成为AI数据中心的热门配置,而1.6T光模块的样品验证也已提上日程。头部企业如中际旭创、新易盛、天孚通信等,均在高速率产品上加大研发投入,部分厂家1.6T产品已进入送样测试阶段。
技术路线上,硅光技术、LPO(线性驱动可插拔光模块)和CPO(共封装光学)成为行业关注的焦点。硅光方案凭借成本优势和集成度潜力,在800G及更高速率场景中渗透率有望持续提升;LPO则通过去除DSP芯片,降低功耗和时延,受到部分云厂商的青睐。
三、国产替代深化,光芯片环节仍有挑战
在光通信器件模组环节,国内企业已占据全球领先地位,全球前十大光模块厂商中,中国企业占据半数以上。上游光芯片、电芯片的国产化率仍然偏低,尤其是高速率EML激光器和DSP芯片,仍高度依赖海外供应。
可喜的是,国内光芯片企业正在加快速追赶。源杰科技、长光华芯、云岭光电等在10G、25G及部分50G光芯片上已实现批量出货,更高速率产品也在研发验证中。随着国产替代政策支持和供应链安全意识增强,光芯片环节有望逐步突破瓶颈。
四、产能扩张与供应链博弈
面对持续增长的海外订单,国内主要光器件厂商纷纷启动扩产计划。中际旭创在泰国、苏州等地扩建产线,新易盛推进海外产能布局,天孚通信则加大无源器件和封装产能投入。不过,扩产并非一蹴而就,设备交付周期、关键物料供应以及技术工人短缺,都可能成为产能释放的制约因素。
与此海外客户对供应链多元化的要求日益提高,部分订单开始向东南亚、墨西哥等地分流。这既给国内企业带来了出海建厂的压力,也创造了全球化布局的机遇。能否在海外快速构建交付能力,将成为下一阶段竞争的关键。
五、展望:景气上行与结构分化并存
高速光器件海外订单放量的趋势短期内不会改变,AI算力投资的长期性决定了光通信器件需求的确定性较高。但行业内部将呈现结构分化:拥有高速率产品量产能力、深度绑定海外大客户、具备上游芯片自研能力的企业,有望获得更大的市场份额和盈利弹性;而技术进度落后、客户结构单一的厂商则可能面临增长压力。
光通信器件作为AI时代的“神经系统”,其战略价值正在被重新定价。从“配套产品”到“核心基石”,光通信器件产业的黄金时代,或许才刚刚开始。
如若转载,请注明出处:http://www.shentoumall.com/product/15.html
更新时间:2026-11-01 15:27:35